こんにちはハウスドゥ豊見城です🌷🌻
9月は住み替えのご相談が多い月でした。そこで今回のテーマはこちら!
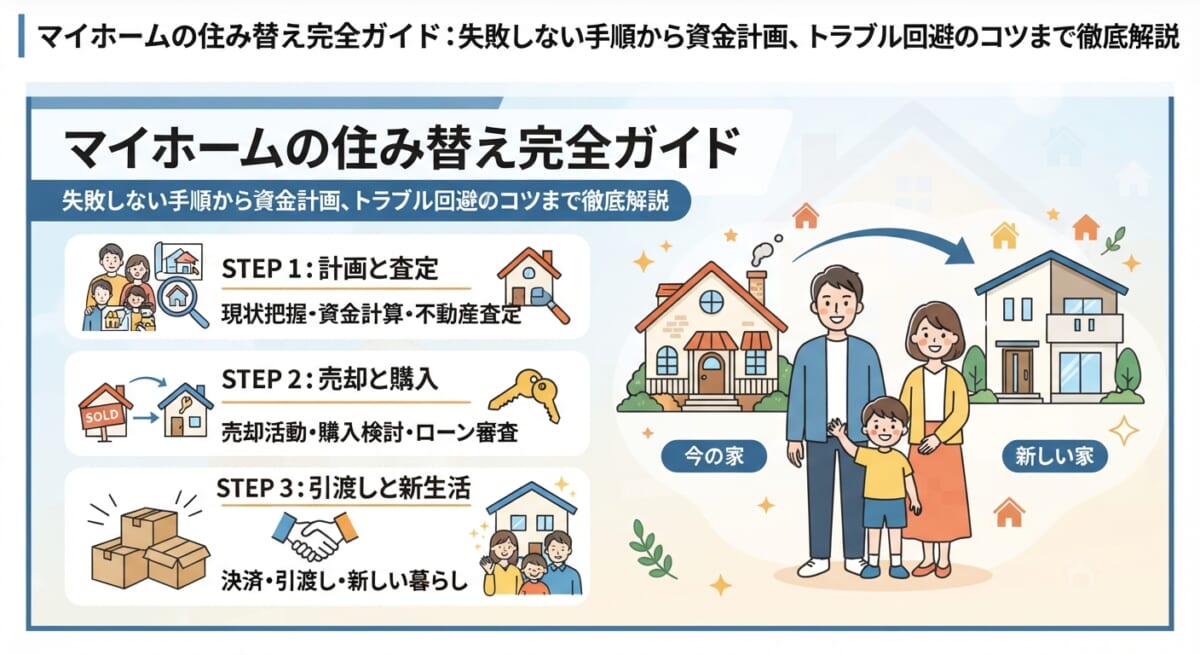
「マイホームの住み替え完全ガイド:失敗しない手順から資金計画、トラブル回避のコツまで徹底解説」
「家族が増えて今の家が手狭になってきた」「もっと通勤や通学に便利なエリアに引っ越したい」「実家の近くに住み替えたい、または逆に郊外のゆったりした環境で暮らしたい」など、ライフステージの変化とともにマイホームの住み替えを検討する方は少なくありません。
しかし、マイホームの購入が「人生で一番大きな買い物」と言われるのに対し、住み替えは「人生で最も難易度の高い不動産取引」とも言われています。なぜなら、「今の家を売る(売却)」と「新しい家を手に入れる(購入)」という2つの大きなイベントを、タイミングよく、かつ資金のバランスを取りながら同時並行で進めなければならないからです。
この記事では、住み替えを検討し始めた方に向けて、全体の流れや手順はもちろん、気になる資金計画の立て方、ありがちな失敗例と対策まで、ブログ記事としてたっぷりと網羅して解説します!
1. 住み替えの第一歩:まずは「売り先行」か「買い先行」かを決める
住み替えをスムーズに進めるための最大の分岐点は、「今ある家を売るのと、新しい家を買うのはどちらを先にするか」という点です。この順番を間違えると、資金繰りが苦しくなったり、仮住まいの家賃が余分にかかったりする原因になります。
代表的な2つのパターンと、それぞれのメリット・デメリットを詳しく見ていきましょう。
パターン①:売り先行(現在の家を売却してから、新しい家を買う)
現在の家を先に売りに出し、引き渡し先が決まってから、あるいは売却を完了させてから新しい家を探して購入する方法です。現在、多くの不動産会社がこの「売り先行」を推奨しています。
- メリット
- 資金計画が非常に立てやすい: 今の家がいくらで売れて、手元にいくら残るか(あるいは住宅ローンを完済できるか)が確定するため、次に買える家の予算が明確になります。
- ダブルローンを防げる: 今の家の住宅ローンが残ったまま、新しい家のローンも抱えるという最悪の事態(二重ローン)を回避できます。
- 焦って安売りするリスクが低い: 時間をかけて適正価格(あるいは希望に近い価格)で売却活動ができます。
- デメリット
- 仮住まいが必要になる場合がある: 売却の引き渡し期限までに新しい家が見つかっていない場合、一時的に賃貸アパートなどに引っ越す「仮住まい」が必要になり、引っ越し代や賃料の二重負担が発生します。
パターン②:買い先行(新しい家を先に購入してから、現在の家を売る)
気に入った新しい家を先に見つけて購入し、引っ越したあとに、空き家となった今の家を売りに出す方法です。
- メリット
- 仮住まいの手間がない: 引っ越しは1回で済み、荷物の移動や仮住まい探しのストレスがありません。
- 理想の家をじっくり探せる: 「住みながら家を探す」必要がないため、時間をかけて納得のいく物件を選ぶことができます。また、家具が何もない「空き家」の状態で売却活動ができるため、内覧時の印象が良くなりやすいというメリットもあります。
- デメリット
- 資金的な負担とリスクが大きい: 今の家の住宅ローンが残っている状態で新居のローンを組むと、一時的にダブルローン状態になり、貯蓄に余裕がないと家計が圧迫されます。
- 今の家が売れない焦りが出る: 「新しい家を買ったものの、前の家がなかなか売れない…」という状況になると、焦って価格を大幅に下げざるを得なくなるリスクがあります。
 金城
💡 どちらを選ぶべき? 資金にゆとりがあり、どうしても気に入った物件を先に見つけたい場合は「買い先行」も選択肢に入りますが、基本的にはリスクが低く計算が立ちやすい「売り先行」から検討するのが王道です。
2. 住み替えの具体的な流れ・5つのステップ
全体像を把握したところで、実際に住み替えを進める際の具体的な5つのステップを時系列で追っていきましょう。
ステップ1:現状の把握と資金計画のシミュレーション
すべてのスタートは「お金の計算」です。感情や希望だけで動くと、途中で予算が破綻してしまいます。
- 住宅ローン残高の確認: 金融機関から毎年送られてくる残高証明書やネットバンキングで、現在の正確な借入残高を確認します。
- 自己資金(貯蓄)の棚卸し: 住み替えには、物件の購入代金だけでなく「諸費用」が現金で必要になります。手元に残る貯蓄がいくらあるかを把握しましょう。
- 大まかな予算の公式: 「売却予想価格 - ローン残高 + 貯蓄 = 新居の購入予算(諸費用を除く)」をざっくりと計算します。
ステップ2:不動産会社による「査定」とパートナー選び
自分の家が市場でいくらで売れそうかを知るために、不動産会社に査定を依頼します。
- 複数社への「一括査定」活用: 1社だけに頼むと、その会社の査定額が高いのか安いのか判断できません。必ず3社程度の会社に依頼し、査定価格と「その価格の根拠」を比較しましょう。
- 担当者の見極め: 住み替えは売却と購入のタイミング調整が命です。レスポンスが早く、こちらの疑問や不安に親身になって答えてくれる優秀な担当者を選ぶことが成功の8割を握ります。
ステップ3:売却活動のスタート(売り先行の場合)
不動産会社と「媒介契約」を結び、いよいよ市場に家を売り出します。
- 売り出し価格の設定: 相場よりも高すぎると売れ残り、安すぎると損をします。担当者と相談して戦略的な価格を決めます。
- 販売活動と内覧対応: SUUMOやうちなーらいふ、グーホームなどのポータルサイトに掲載され、購入希望者が現れたら「内覧(部屋の見学)」対応を行います。室内を清潔に整え、水回りピカピカにしておくことが好印象の秘訣です。
- 売買契約の締結: 購入希望者と価格や条件が合致すれば、売買契約を締結し、買主から手付金(一般的に売買代金の5〜10%程度)を受け取ります。
ステップ4:新しい家の購入(家探しとローン審査)
売却のめどが立ったら(あるいは買い先行の場合は並行して)、新しい家の購入を進めます。
- 条件の優先順位づけ: 「駅からの距離」「広さ」「学区」「築年数」など、すべての希望を叶える物件は予算オーバーになりがちです。譲れない条件と妥協できる条件をあらかじめ整理しておきましょう。
- 内覧と購入申し込み: 気に入った物件が見つかったら「購入申し込み(買付証明書)」を提出し、条件交渉を行います。
- 住宅ローン本審査の承認: 金融機関にローンの本申し込みを行い、無事に承認が下りたら、新居の売買契約を締結します。
ステップ5:決済・引き渡し・引っ越し(フィナーレ)
最終段階は、旧居の「売却(引き渡し)」と新居の「購入(決済)」をスケジュール通りに連動させる大仕事です。
- 旧居の明け渡し: 今の家の荷物をすべて運び出し、買主へ鍵を引き渡します(同時に、売却代金を受け取り、そのお金で今の住宅ローンを完済します)。
- 新居の決済・入居: 新しいローンの実行と購入代金の支払いを行い、新居の鍵を受け取ります。いよいよ新しい生活のスタートです!
3. 見落としがち!住み替えにかかる「諸費用」の現実
「家を売ったお金で次の家が丸ごと買える」と思っていませんか?実は、住み替えには想像以上にお金がかかります。売る側・買う側の双方でさまざまな費用が発生するため、あらかじめ予算に組み込んでおく必要があります。
【売却時にかかる主な費用】
- 仲介手数料: 不動産会社に支払う成功報酬。売買価格の「3% + 6万円 + 消費税」が上限となります。
- 印紙税: 売買契約書に貼る収入印紙代。
- 抵当権抹消登記費用: ローンを完済して今の家の担保を外すための司法書士への報酬と登録免許税(数万〜数十万円程度)。
- 譲渡所得税・住民税: 家を売って利益(譲渡益)が出た場合にかかる税金(※マイホーム売却の3,000万円特別控除などの特例が使える場合もあります)。
- 引っ越し代・ハウスクリーニング代: 旧居を空にするための費用。
【購入時にかかる主な費用】
- 仲介手数料: 購入時も同様に仲介手数料がかかります。
- 登記費用(所有権移転・抵当権設定): 新居を自分の名義にしたり、新しいローンを設定したりするための費用。
- 住宅ローン関連費用: 事務手数料、保証料、火災保険料、団体信用生命保険料など。
- 不動産取得税: 新居を購入した数ヶ月〜半年後に自治体から請求される税金。
 﨑原
💡 予算の目安 一般的に、売却価格の約3〜5%が売却時の諸費用、購入価格の約6〜10%が購入時の諸費用として消えていきます。例えば、3,000万円で売り、4,000万円で買う場合、諸費用だけで合計400万〜500万円近くの現金が動く計算になります。この初期費用を貯蓄から捻出できるかどうかが非常に重要です。
4. 住み替えでよくある「失敗パターン」と回避策
実際に住み替えをした人が「こうしておけばよかった…」と後悔しがちなポイントと、その対策を事前に知っておきましょう。
失敗例①:今の家がなかなか売れず、計画が狂う
- 原因: 相場を無視した高すぎる売り出し価格に設定してしまった、または販売力の弱い不動産会社を選んでしまった。
- 対策: 査定価格を鵜呑みにせず、周辺の類似物件の成約データを自分で調べたり、複数の不動産会社から「なぜその価格なのか」の納得できる根拠を聞き出したりする。売れ行きが悪い場合は、早めに価格の見直しを行う柔軟性を持ちましょう。
失敗例②:スケジュールがタイトすぎて心身がボロボロになる
- 原因: 「◯月までに必ず引っ越さないといけない」という縛りが強すぎたり、売却と購入のタイミングがシビアすぎたりした。
- 対策: 数ヶ月から半年、場合によっては1年ほどのゆとりを持ったスケジュールを最初から組む。仮住まい(賃貸)を挟む選択肢も最初から捨てずに、心に余裕を持てるプランを立てる。
失敗例③:引越しや二重ローンの負担で一時的に資金がショートする
- 原因: 諸費用や一時的な仮住まいの家賃、ダブルローンの期間を甘く見積もっていた。
- 対策: 「最悪のシナリオ(今の家が想定より安く売れる、売れるまでに時間がかかる)」を想定し、手元の現金に十分なクッション(余裕資金)を持たせておく。
5. まとめ:まずは「今の価値を知る」ことから始めよう!
住み替えは、スケジュール調整や資金計画、手続きなど、確かにエネルギーを必要とする一大プロジェクトです。しかし、その先には「今の悩みを解消し、家族みんなが笑顔になれる理想の住まいと環境」が待っています。
難しく考えすぎて最初の一歩が踏み出せないときは、難しく構えず、まずは現在の自宅が「いくらで売れそうか」という市場価値を把握することから始めてみてください。相場を知ることで、具体的な資金計画や次のステップが自然と見えてきます。
ご自身の今のライフスタイルや、「我が家の場合はどんな手順で進めればいいの?」といった具体的な疑問があれば、いつでも気軽にご相談くださいね。あなたの住み替えの第一歩を全力でサポートします!
🏠 無料査定・売却相談受付中!
「今の相場を知りたい」
「高く売れる可能性はある?」
そんなご相談も大歓迎です♪✨
豊崎エリアや豊見城市内でマンション売却をご検討中の方は、お気軽にハウスドゥ豊見城🏠🌷までご相談ください!

ハウスドゥ 豊見城では、地域密着ならではの豊富な成約実績をもとに、お客様一人ひとりに合わせた売却プランをご提案いたします。
査定は無料・秘密厳守!
豊見城市・糸満・八重瀬・那覇市で売却をご検討の方は、ぜひハウスドゥ 豊見城までお気軽にご相談ください。
📩 ハウスドゥ 豊見城
🏠 沖縄県豊見城市豊崎1-1146
📞 098-856-5456
メール📩 tomigusuku-housedo@r-japan.co.jp
🌈 あなたの大切な不動産を、いちばん良い形で次の方へつなげるために。
ハウスドゥが全力でサポートいたします😊